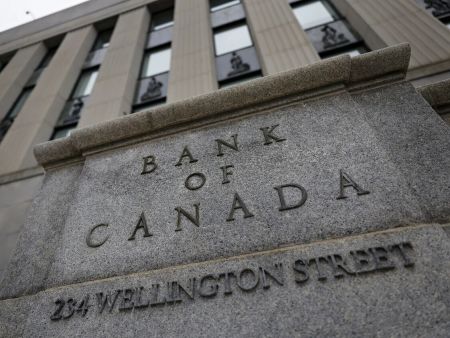
下次央行行动更可能加息而非降息,如果你认为市场对加息的预期哪怕只有一半正确,选择浮动房贷需更加谨慎,或干脆避免。摄影:Blair Gable/Postmedia
周三(9月2日),加拿大央行发布公告,显示决策层可能比市场预期更倾向加息。债券交易员立刻察觉这一鹰派信号,提前将年底前加息纳入定价,几乎认定圣诞节前会有加息行动。
CanDeal DNA 的远期利率数据还暗示,此轮加息后还可能有 4 次加息,总计收紧 125 个基点。对于打算贷款买房的人来说,大家最关心的莫过于加息会让还款压力增加多少。
根据 Dominion Lending Centres Group 8 月份的数据,超过 56% 的优质客户依然选择了浮动利率房贷。要评估风险,不妨以一个"平均"加拿大家庭为例:
用这组数据计算,每月房贷仅占家庭总收入 13%。压力远称不上危机。即便加央行真的按照市场预期再加 125 个基点,选用可调整还款额的浮动房贷(ARM)的家庭,每月还款也只会升到 $1,963。
这样一年下来多支出 $2,184。不过,过去十年加拿大工资年均增长大约 3.5%,以 $165,000 年薪计算,涨幅为 $5,775。算下来,普通借款家庭整体仍能承受。不过,以下 4 种情况会让加息成为真正的风险:

或许本轮加息周期很快结束。伊朗经济濒临崩溃,油价冲击难以持久;2029 年美国白宫或回归理性,AI 长期应有抑制通胀作用。
但未来仍充满不确定,历史上平均每轮加息周期通常有 11 次季度加息,总计 275 个基点(以通胀目标制时代为准)。若真的加 275 个基点,每月还款将增加 24%,工资涨幅远跟不上。作者认为,这其实是浮动房贷持有人在加息周期中应有的最低心理准备。
如果这对夫妻把贷款能力用到极限,$165,000 收入加 $28,118 其他债务,最多可贷 $757,485(含房贷保险费)。加拿大按揭及住房公司(CMHC)最新数据也显示,52% 的购房者都是贷到上限。这些家庭月度缓冲空间更小,必须备有流动资产。否则一旦还款跳涨 20%-40%,就不仅仅是账面压力,而是实际的生活困境。
很多人不是房子买超了,而是生活消费超标——高额车贷、刷信用卡买家具、修泳池、做景观、甚至用 20% 利率贷款去度假。一旦非房贷债务吃掉了本该剩下的现金流,浮动利率房贷便从"理财策略"变成了"赌博"。

4. 收入意外受挫
裁员、离婚、自雇经营失败、奖金缩水、通胀飙升——各种因素都可能让家庭收入骤降。浮动房贷让你更容易在这些冲击中受伤。别忘了,加息的目的本就是给经济降温。其传导机制很大一部分体现在就业市场:如果加息 200 到 300 个基点,失业风险明显上升。
以上 4 种情况遇上加息,浮动房贷族压力骤增,尤其是还款随利率变动的 ARM,风险更大。如果你适合浮动利率,但又更看重预算稳定,建议选 VRM——即固定还款额的浮动房贷。VRM 让你的月度还款保持稳定,除非利率上升到仅够支付全部利息的程度。
大部分银行只在利率高到仅够偿还利息时才上调还款额。加拿大顶级银行监管官 Routledge 曾公开批评固定还款浮动房贷(FPVRM),原因之一是利率过高时本金偿还暂停。
当然,VRM 的设计初衷就是在加息冲击时延后还本金,等利率回落、借款人再融资、卖房或增加收入后再补上。注意:如果你房屋净值不到 20%,通常无法再融资。如果房屋已经"倒挂",甚至可能无法出售。
更糟的是,加息周期往往让房价下跌,净值缩水;此时如实在还不起,还可向联邦监管的银行申请还款救济,比如延长摊还期或暂缓还款。另外,FPVRM 在到期时还会有一次性还款上调,因为银行要一次性追回之前跳过的本金。
不过 FPVRM 至少能让你有时间做准备,而 ARM 还款则可能随时被上调。此外,也有一些缓解方案,且利率往往会因周期性下跌,到了续约时反而减轻压力。总的来说,外界对 VRM 的担忧其实被夸大了。上一个加息周期就是明证——
尽管加息幅度创下 30 多年来新高(+475 个基点),消费者负债创新高,但房贷违约率仍仅 0.29%。加拿大银行家协会数据显示,长期平均违约率为 0.35。即便超百万 FPVRM 借款人"触发"了加息警戒线,违约率依然很低。恐慌 VRM 的说法其实没必要。
别忘了,大多数借款人其实要通过"压力测试",证明自己能扛住至少 8 次季度加息才有资格拿到浮动房贷。这就是政府设定的房贷压力测试。
综上,央行下步行动更可能是加息而不是降息。如果你打算选浮动房贷,务必仔细比较产品类型;若对市场加息预期有疑虑,干脆完全避开浮动房贷也未尝不可。
_作者Robert McLister是房贷策略师、利率分析师及 Mortgage Logic.news 编辑。
想了解全国最新最优的房贷利率(含保险与无保险),每日更新,请访问我们的房贷利率页面 点此。(据51网、financialpost.com)
